过去很长一段时间,PTFE(聚四氟乙烯)在工程材料行业中的定位相当稳定。
耐腐蚀、耐高低温、低摩擦、优异的电绝缘性能,使它长期应用于化工设备衬里、密封件、阀门、电线电缆、机械零部件等领域。它并不是一种突然出现的新材料,也不存在所谓“一夜之间被发现”的技术突破。
但进入2026年之后,PTFE再次成为氟化工和工程材料行业关注度很高的材料。
背后的原因并不只是价格上涨,而是三个变化正在同时发生:国内PTFE产能继续扩张;电子、半导体、高频通信等应用对高性能氟材料的需求增加;与此同时,普通PTFE与高纯、高频、改性等高端产品之间的价值差距正在扩大。
换句话说,PTFE产业真正发生的变化,不是“有没有PTFE”,而是:
市场需要什么样的PTFE。
一、先从产业链看PTFE:真正的竞争从上游就已经开始
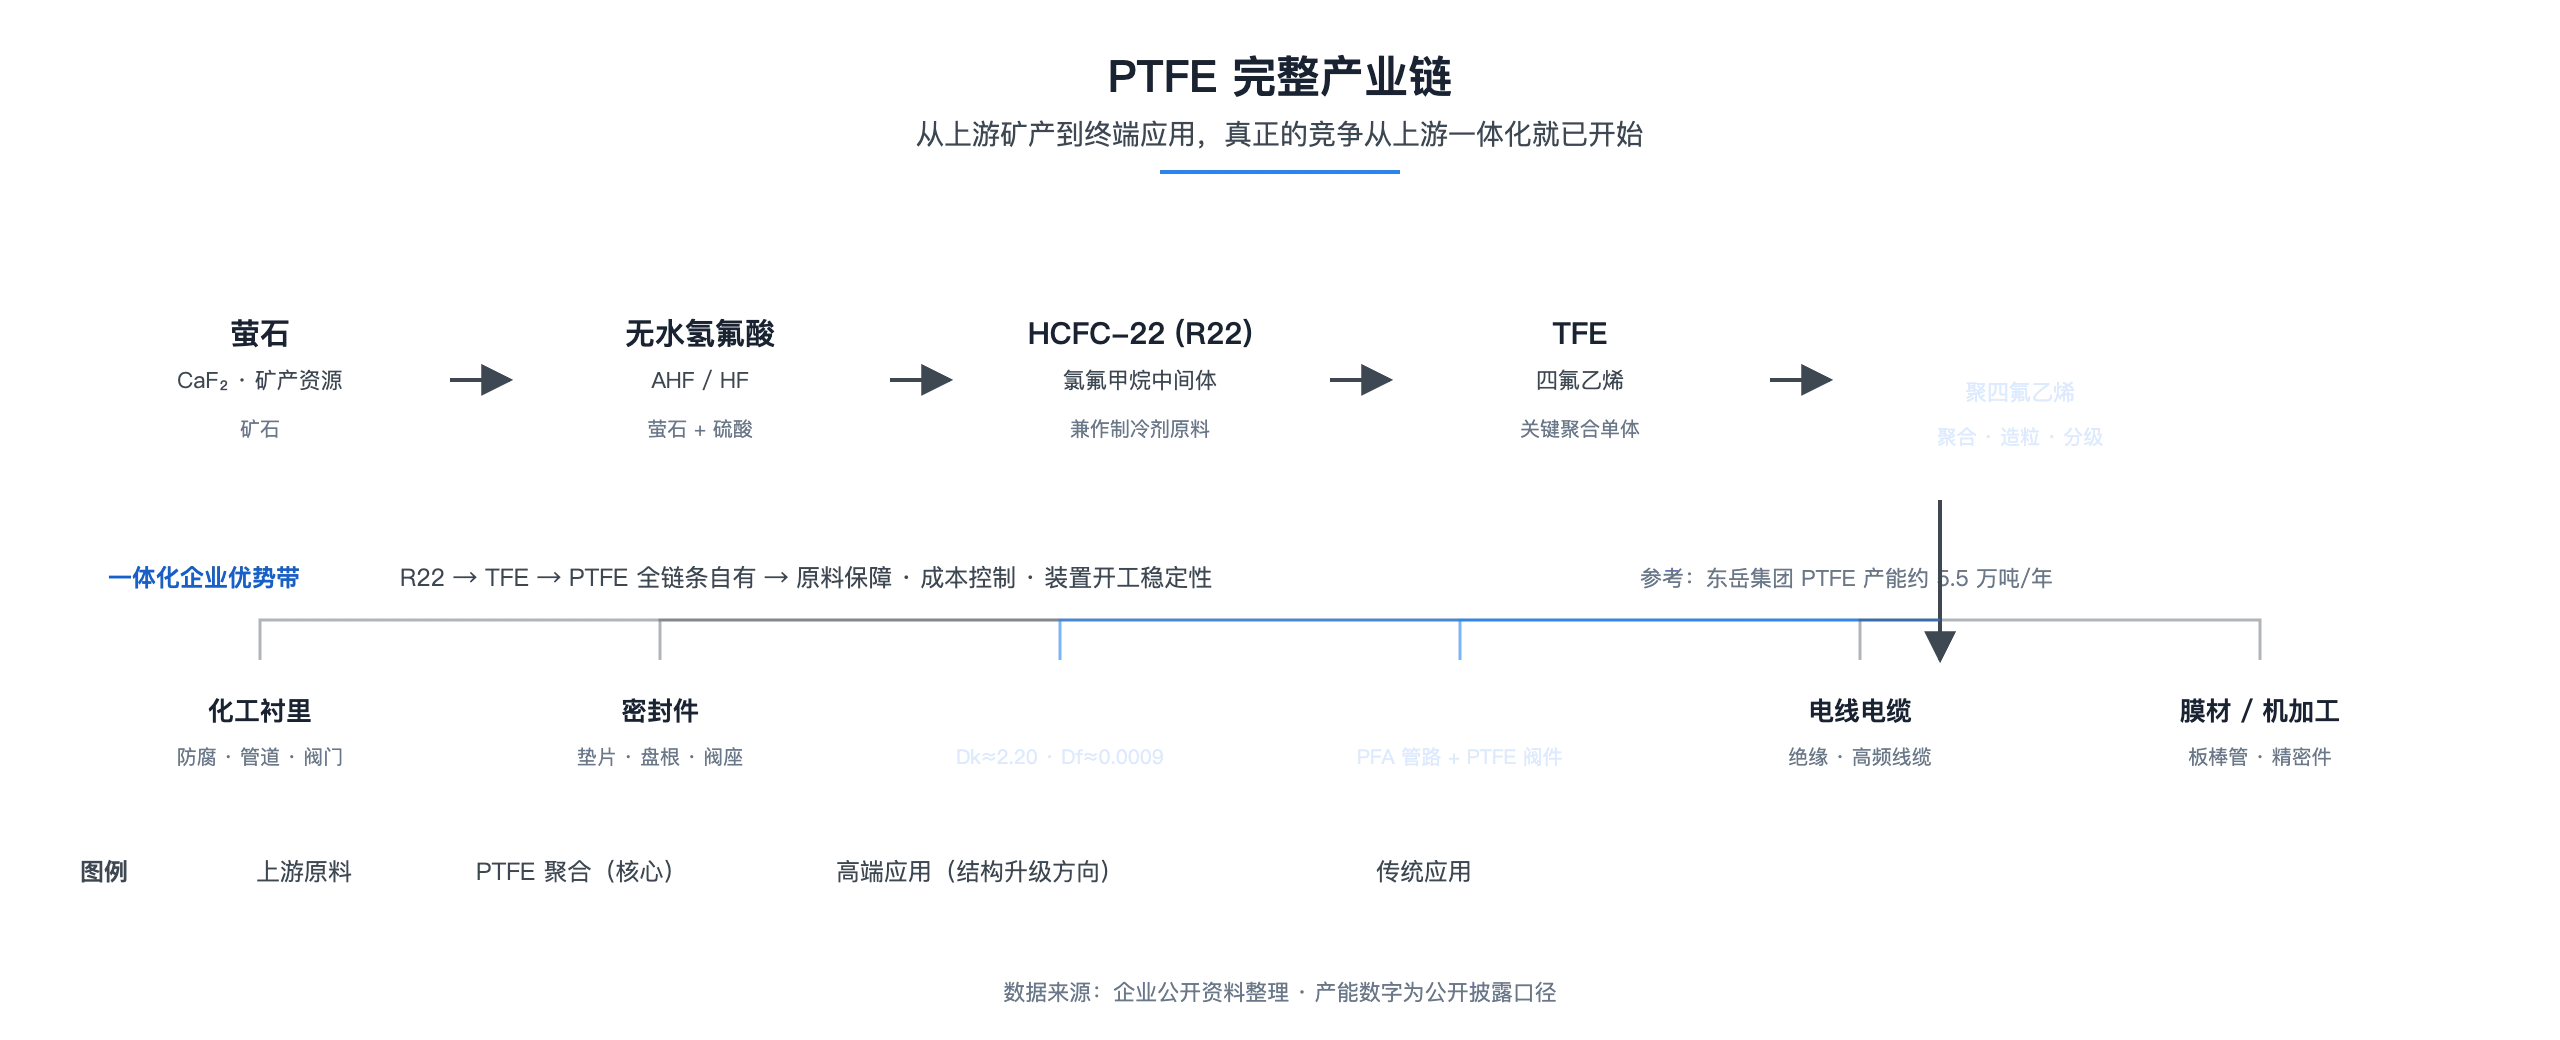
PTFE属于典型的氟化工深加工产品,其基本产业链可以概括为:
萤石 → 无水氢氟酸 → HCFC-22(R22)→ TFE(四氟乙烯)→ PTFE → 半成品及终端零部件
其中,TFE是生产PTFE的关键单体。
因此,对于大型PTFE生产企业而言,上游R22、TFE供应能力非常重要。拥有一体化产业链的企业,在原料保障、成本控制和装置运行方面通常更具优势。
例如,东岳集团公开资料显示,其R22可进一步生产TFE,再由TFE生产PTFE,形成了较完整的氟化工产业链;公司此前披露的PTFE产能达到5.5万吨/年。
这也说明,分析PTFE价格时,不能只看PTFE本身。
制冷剂、氢氟酸、TFE的供需变化,装置检修以及企业开工率,都可能最终传导到PTFE价格。
二、中国并不缺PTFE产能,真正的问题是产品结构
如果只看中国PTFE生产能力,很难得出“行业全面短缺”的结论。
目前国内几家大型氟化工企业都拥有相当规模的PTFE产能。
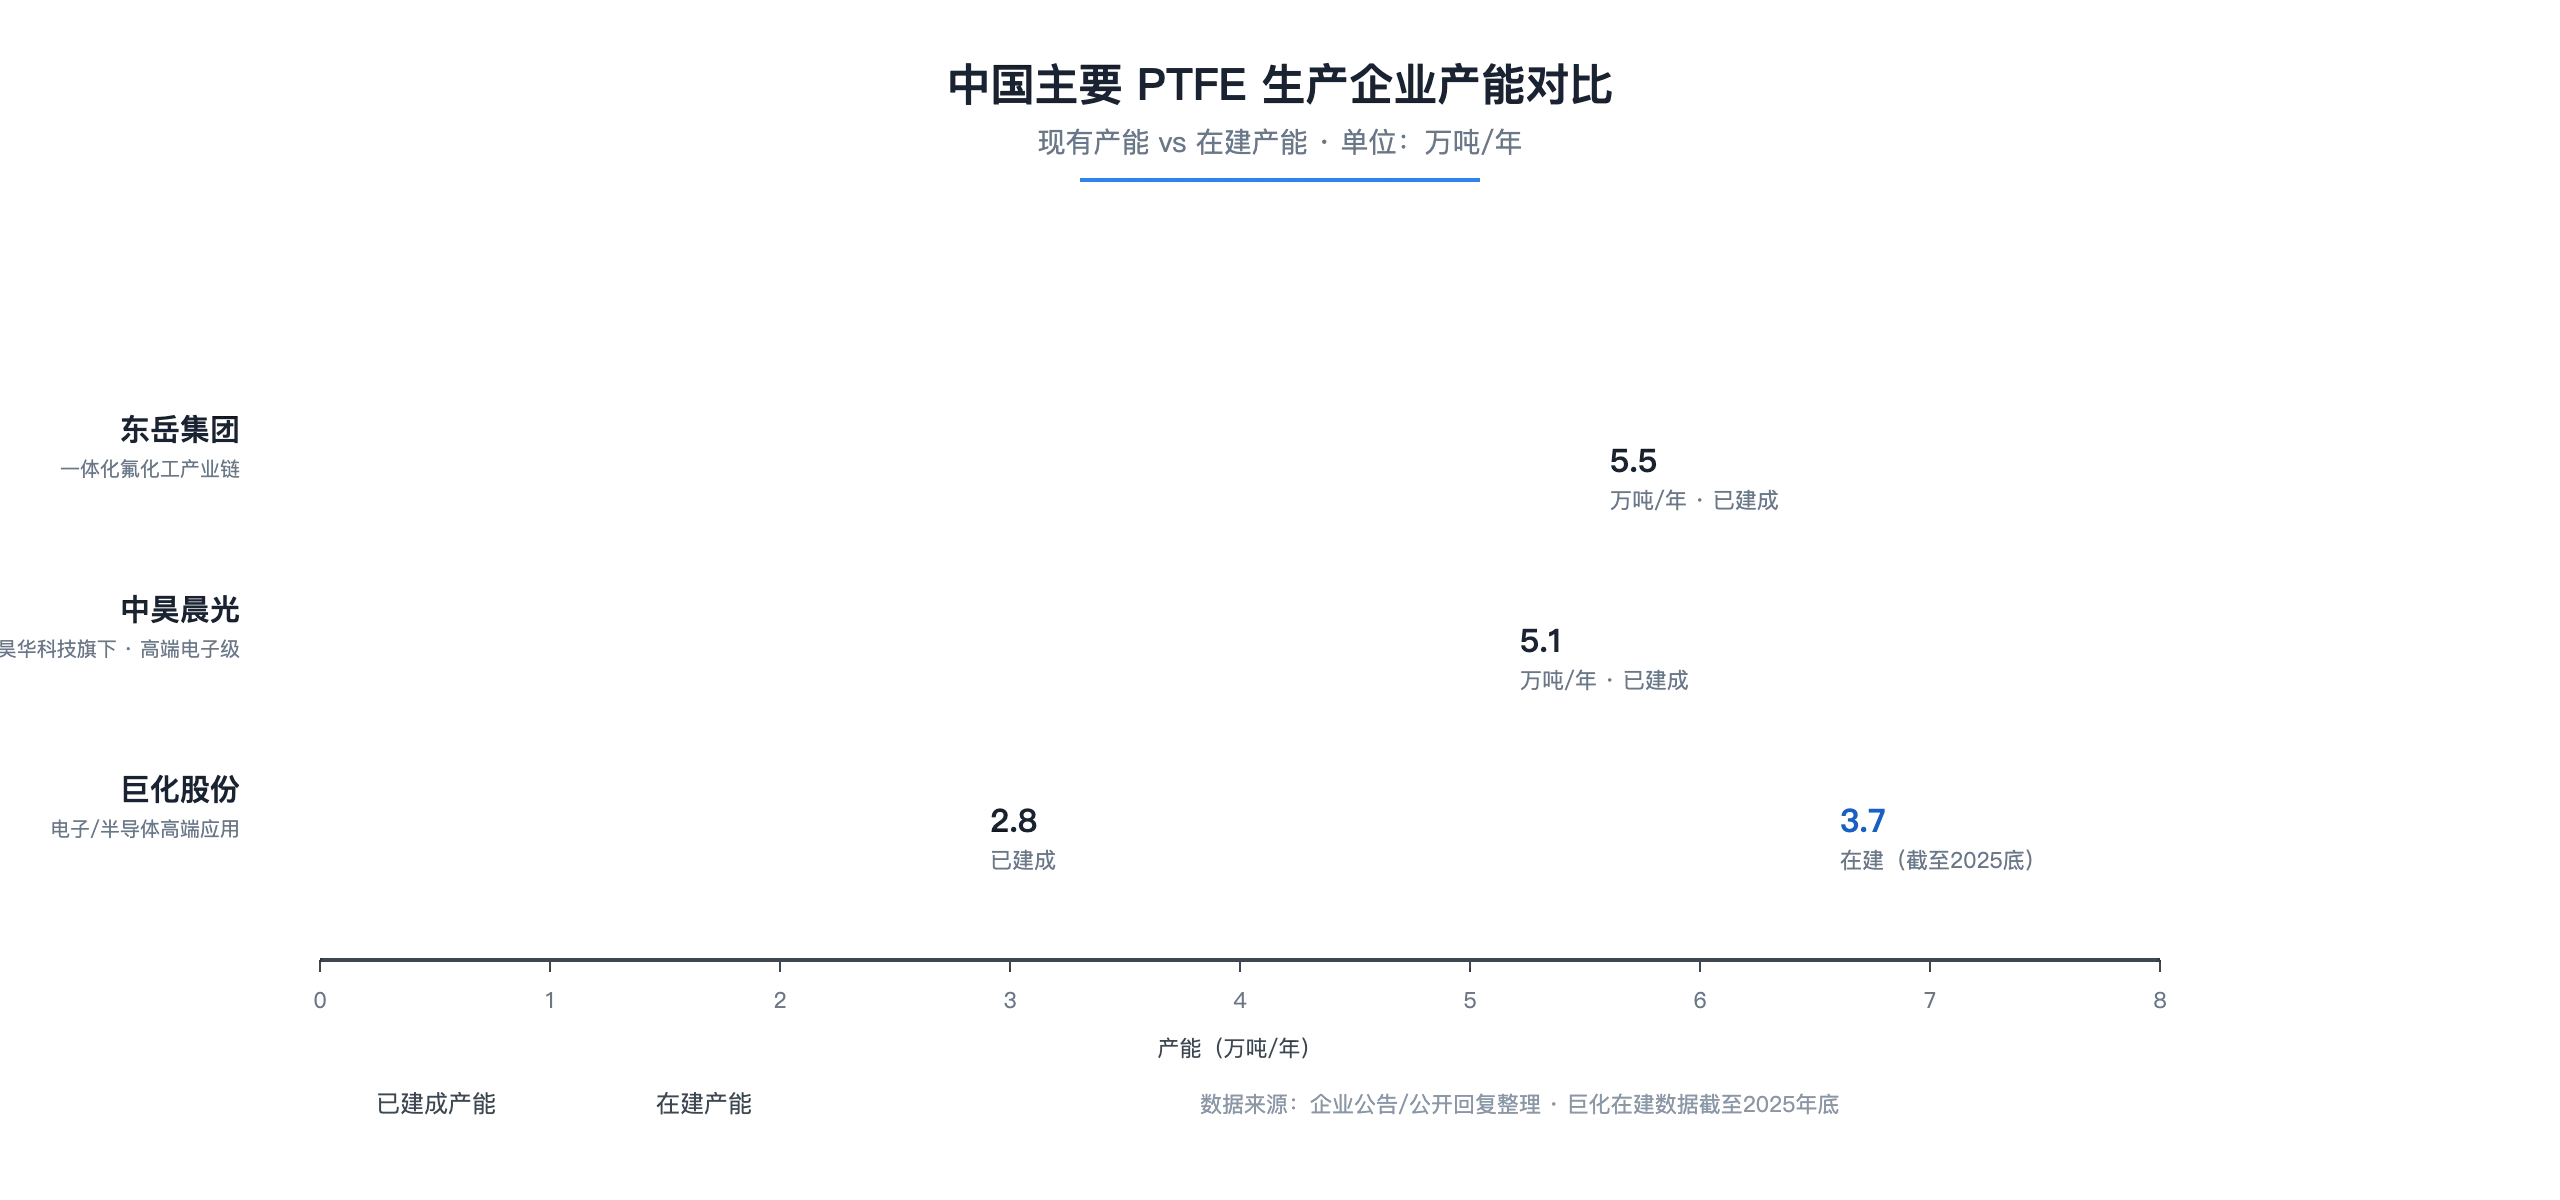
东岳PTFE产能约5.5万吨/年;昊华科技旗下中昊晨光公开回复显示,目前PTFE产能约5.1万吨/年,并已经具备高端电子级PTFE产业化能力。
巨化股份截至2025年底已建成PTFE产能约2.8万吨/年,同时仍有约3.7万吨/年PTFE项目处于建设阶段。
| 企业 | 已公开PTFE产能/状态 | 值得关注的方向 |
|---|---|---|
| 东岳集团 | 约5.5万吨/年 | 一体化氟化工产业链 |
| 中昊晨光 | 约5.1万吨/年 | 高端电子级PTFE |
| 巨化股份 | 已建约2.8万吨/年,另有约3.7万吨/年在建 | 电子、半导体等高端应用 |
更值得注意的是行业开工率。
隆众资讯公开数据显示,2026年5月国内PTFE行业产能利用率约为64.0%,6月回升至约74.8%,7月又回落到约70.6%。
这组数字非常重要。
如果整个行业真的处于严重供不应求状态,长期只有六七成左右的产能利用率显然难以解释。
因此,更合理的判断是:
中国PTFE存在结构性的供需差异,而不是简单的总量短缺。
普通悬浮料、普通分散料仍然存在较强价格竞争,而真正具有技术门槛的电子级、高纯级、特殊加工牌号和特定应用材料,供应能力远没有普通产品那么充裕。
三、2026年PTFE价格上涨过,但不能简单理解为“一路涨价”
2026年上半年,PTFE确实经历了一轮明显的价格上涨。
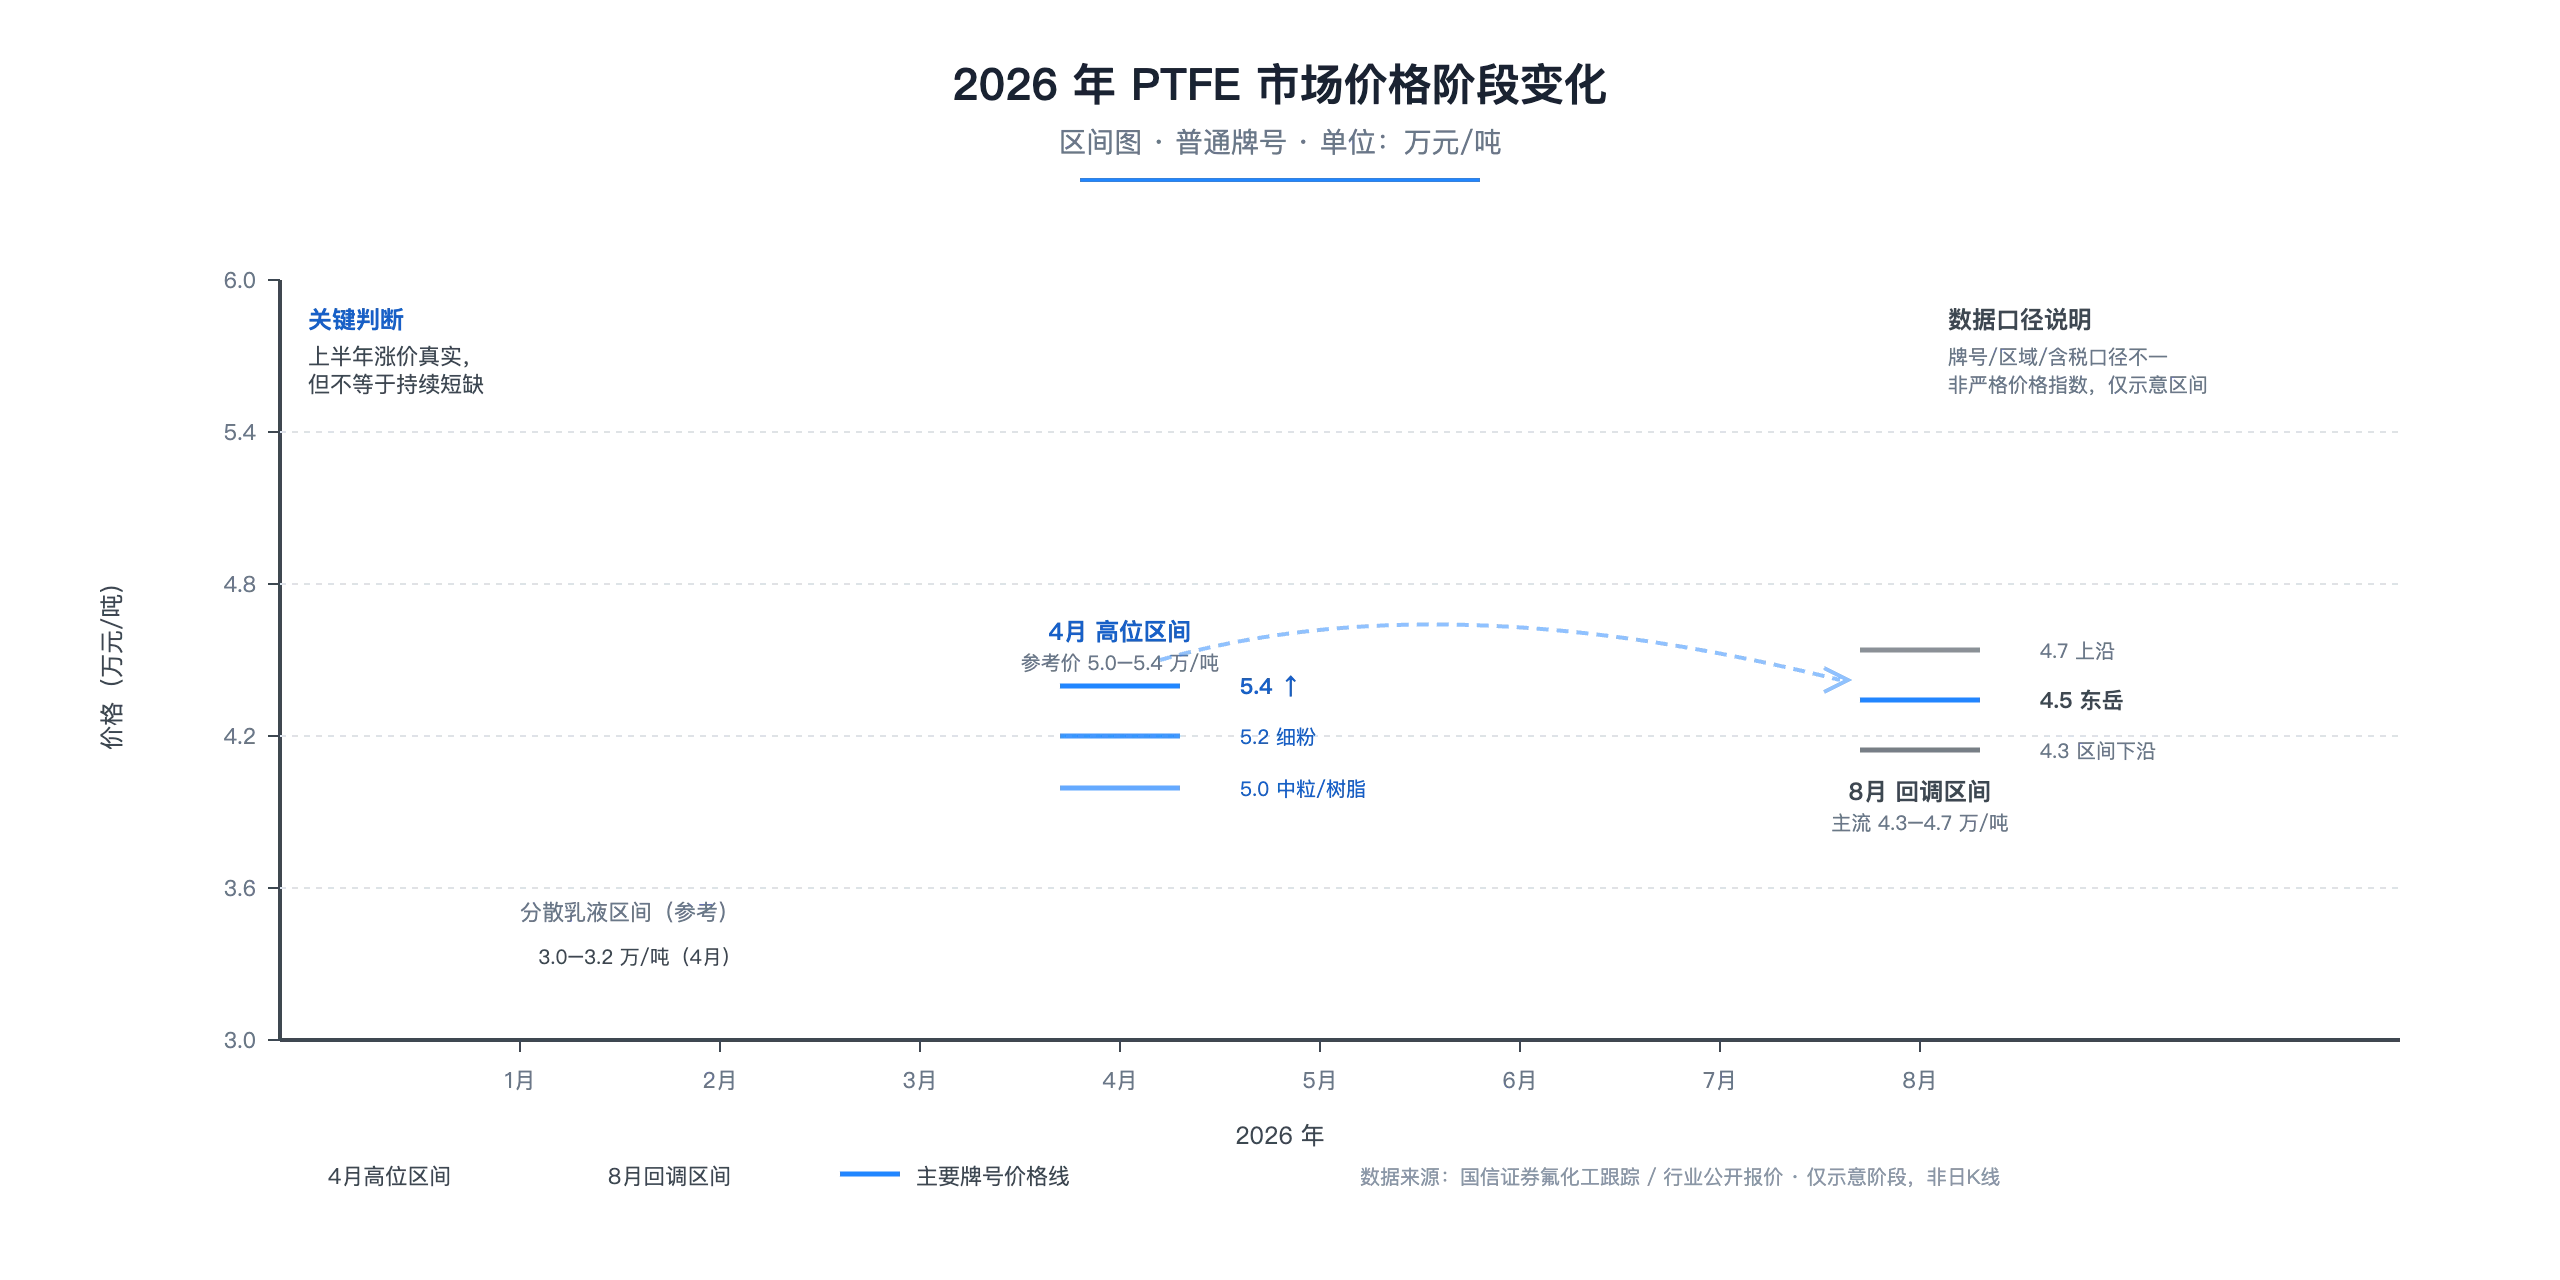
国信证券对氟化工市场的跟踪数据显示,截至2026年4月29日,国内部分PTFE市场参考价格大致为:
悬浮中粒料约5.0–5.2万元/吨,悬浮细粉约5.2–5.3万元/吨,分散树脂约5.0–5.4万元/吨,分散乳液约3.0–3.2万元/吨。
上涨背后既包括上游原材料成本变化,也包括部分企业检修、供应收缩以及下游阶段性补库。
但到2026年8月,市场已经出现明显分化。
行业公开报价显示,东岳普通悬浮中粒料报价大约回落至4.5万元/吨附近,中昊、巨化等主要企业普通PTFE产品价格也主要集中在约4.3–4.7万元/吨区间,部分产品实际成交仍有议价空间。
由于不同机构统计的牌号、区域、含税方式和成交口径并不完全一致,这些价格不能简单连接成一条严格意义上的价格指数。
但趋势已经能够说明问题:
2026年上半年的PTFE涨价是真实的,但它并不意味着PTFE已经进入持续短缺状态。
对于产业企业而言,比判断“下一吨PTFE还能涨多少钱”更重要的,是判断:
什么样的PTFE产品能够长期获得溢价。
四、高频电子正在重新定义PTFE的一部分价值
这是目前PTFE产业最值得关注的变化之一。
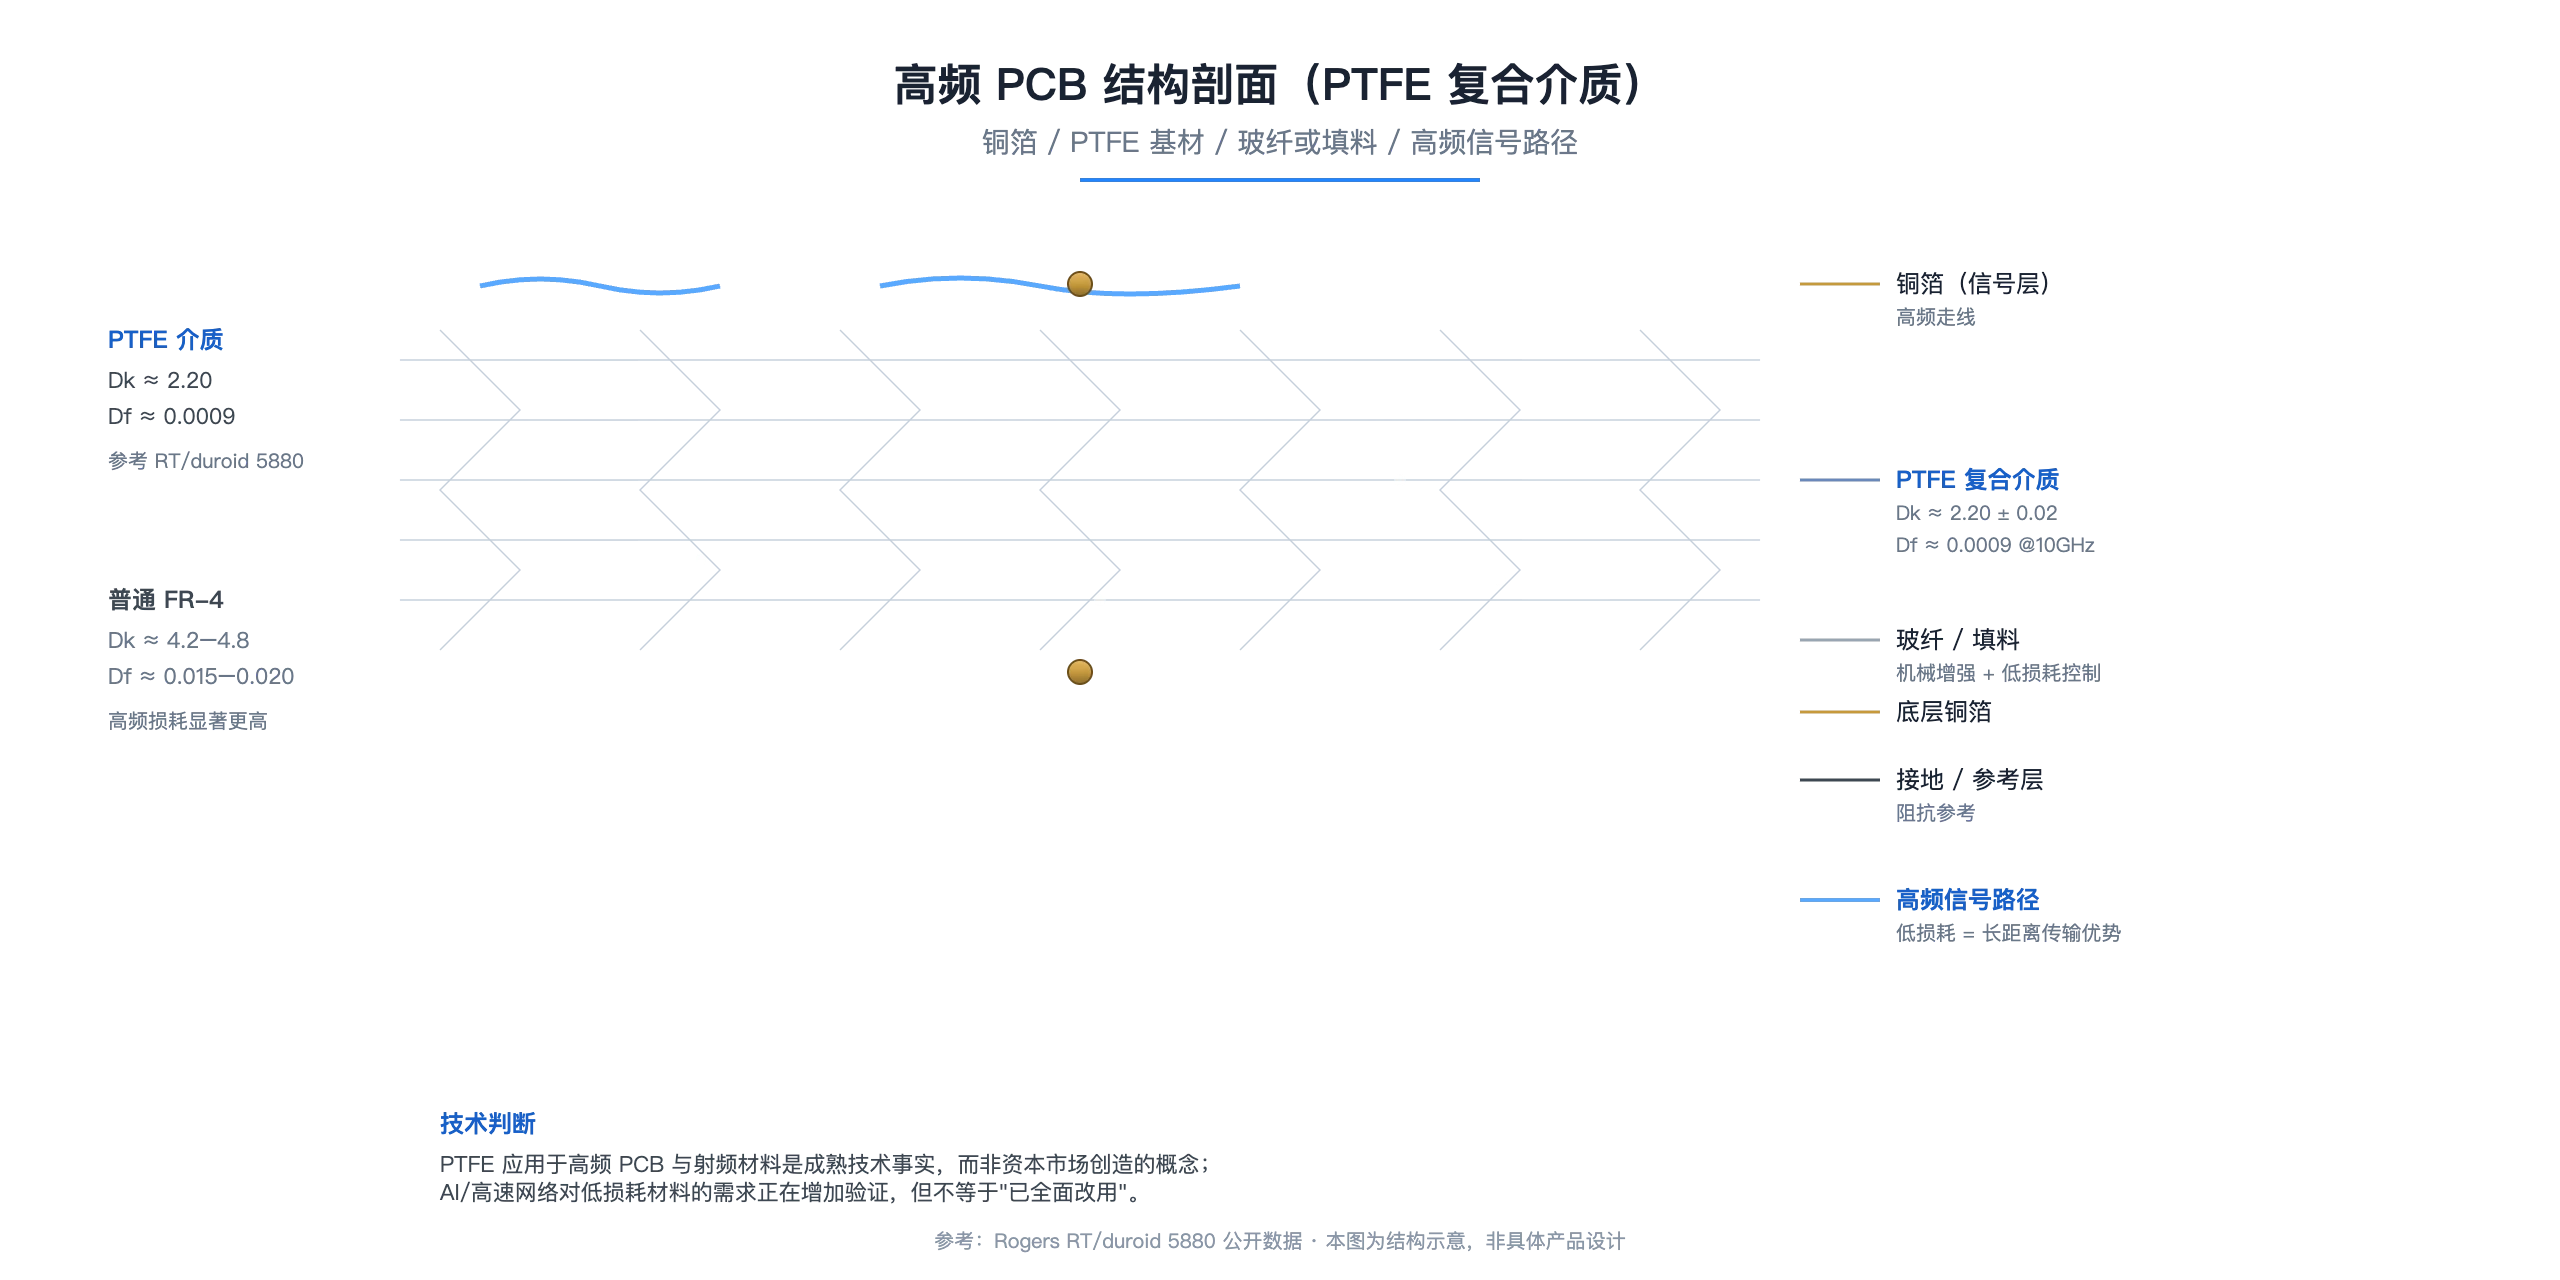
PTFE具有较低的介电常数和极低的介质损耗,非常适合高频信号传输。
这种应用并不是最近几年才出现。
全球高频覆铜板厂商Rogers的RT/duroid系列已经长期采用PTFE复合材料。例如RT/duroid 5880官方数据中,介电常数Dk约为2.20±0.02,在10 GHz条件下介质损耗因子约为0.0009。
也就是说:
PTFE应用于高频PCB和射频材料,是成熟技术事实,而不是资本市场创造出来的概念。
随着高速交换机、AI服务器、高速网络设备对信号完整性的要求不断提高,PCB材料面临越来越高的低损耗要求,因此PTFE重新进入了AI硬件产业链讨论。
但是这里需要特别区分“技术适合”和“客户已经大规模采用”。
NVIDIA公开招聘信息中已经出现对PTFE材料经验的要求,市场研究机构也报道过下一代高速网络和背板架构评估PTFE材料的情况。
与此同时,关于Rubin Ultra等下一代架构的供应链方案仍然存在调整和工程验证,NVIDIA也曾针对部分相关报道表示其整体产品路线保持不变。
因此,目前更严谨的表述应该是:
AI和高速网络正在增加市场对低损耗PTFE材料的关注和验证需求,但不能简单写成“NVIDIA已经全面改用PTFE”。
对于材料行业而言,这反而是一个更健康的信号。
因为真正的产业机会通常不是从一条新闻开始,而是从材料验证、供应商导入、可靠性测试和规模量产逐步形成。
五、半导体是另一个重要方向,但PTFE与PFA不能混为一谈
半导体制造过程中大量使用强酸、强碱和高纯化学品。
材料不仅需要耐腐蚀,还必须尽可能减少金属离子、颗粒以及其他污染物的析出。因此,氟聚合物在晶圆制造设备和高纯化学品输送系统中占据重要位置。
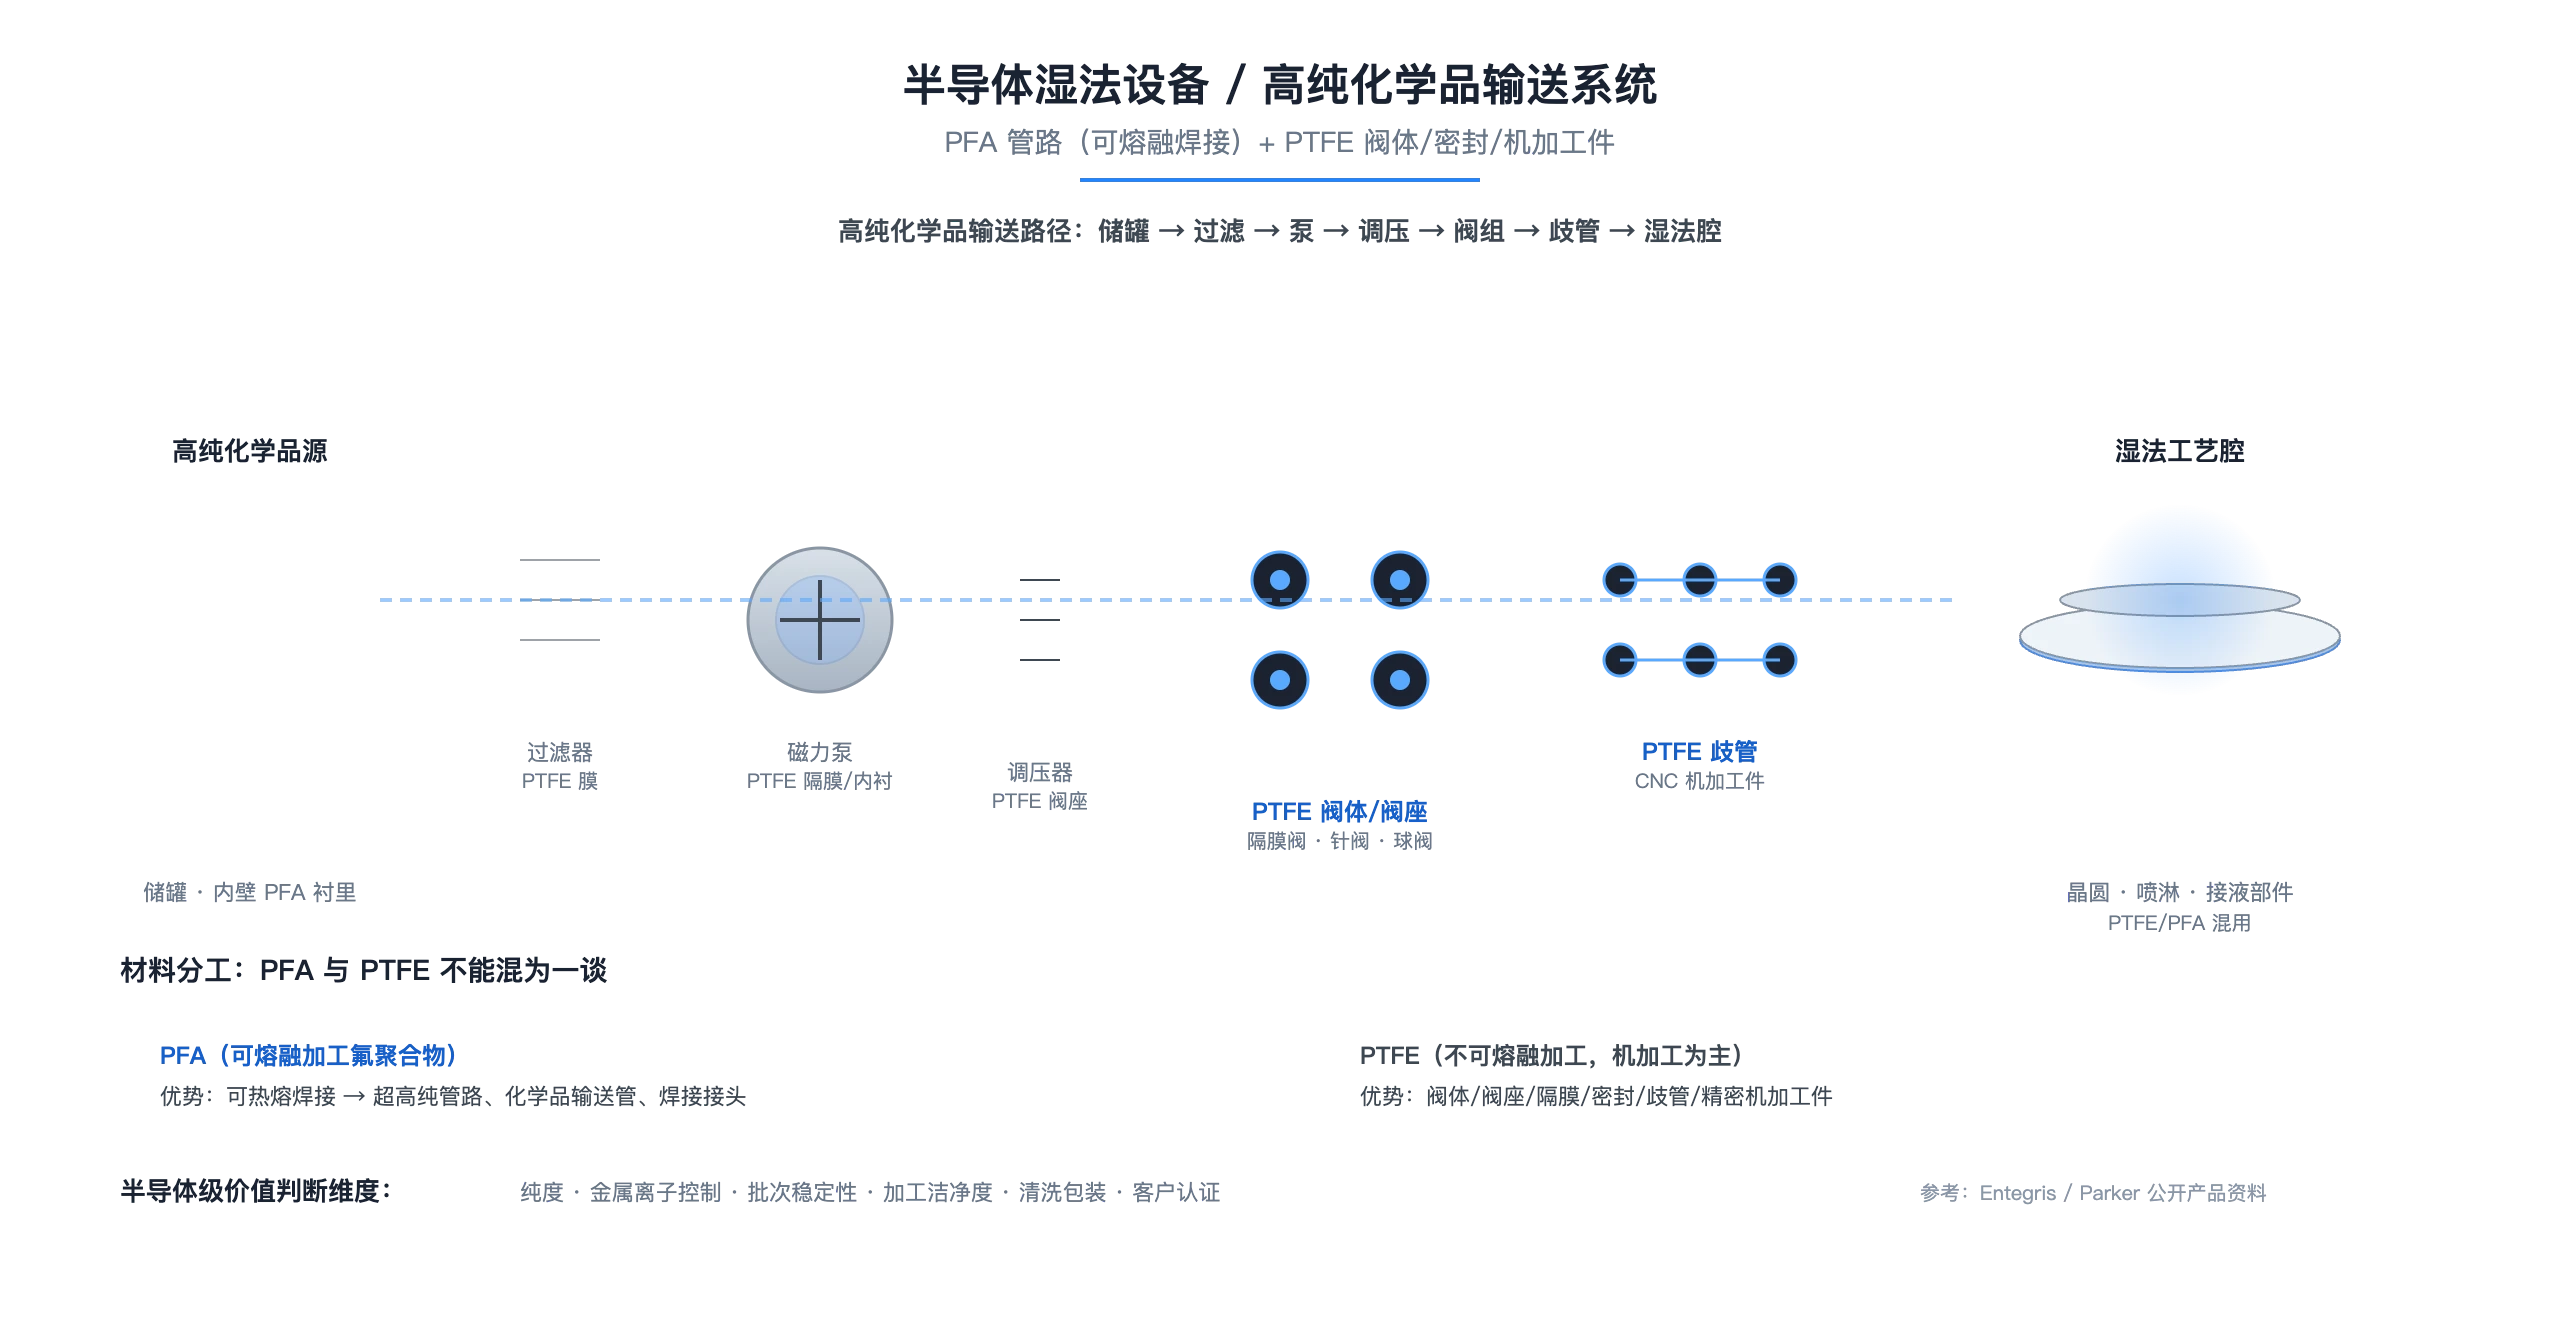
Entegris和Parker等半导体流体系统供应商的公开产品资料中,可以看到PTFE和PFA广泛用于高纯阀门、接头、调压器、流体歧管及其他接液零部件。
但需要注意:
半导体高纯流体系统并不是“PTFE一个材料包打天下”。
PFA具有可熔融加工和热熔焊接的优势,因此在超高纯管路和化学品输送方面应用非常广泛。
PTFE则更加适合部分阀体、阀座、隔膜、密封件、歧管、机械加工件以及特殊耐腐蚀零部件。
对于半导体行业来说,决定材料价值的也不只是“是不是PTFE”,而是:
纯度如何?
微量金属控制如何?
批次稳定性如何?
加工过程是否产生污染?
清洗和包装能否达到要求?
材料是否能够完成客户认证?
这也是普通工业级PTFE与半导体级材料之间真正的价值差异。
六、未来PTFE行业真正的竞争,是“吨位”转向“牌号和认证”
过去评价一家PTFE企业,经常会问:
一年能生产多少万吨?
未来这个问题仍然重要,但已经不够。
真正有竞争力的企业,需要回答更多问题:
能不能稳定生产电子级材料?
能不能控制杂质和金属离子?
能不能针对高频应用稳定控制介电性能?
能不能生产适用于特殊挤出、膜材、填充改性或精密加工的牌号?
能不能长期保持批次一致性?
能不能陪客户完成数月甚至更长时间的材料认证?
中昊晨光已经公开表示,公司具备高端电子级PTFE产业化能力,并与主流覆铜板厂商建立长期合作关系。
这类信号比单纯增加几万吨普通PTFE产能更值得关注。
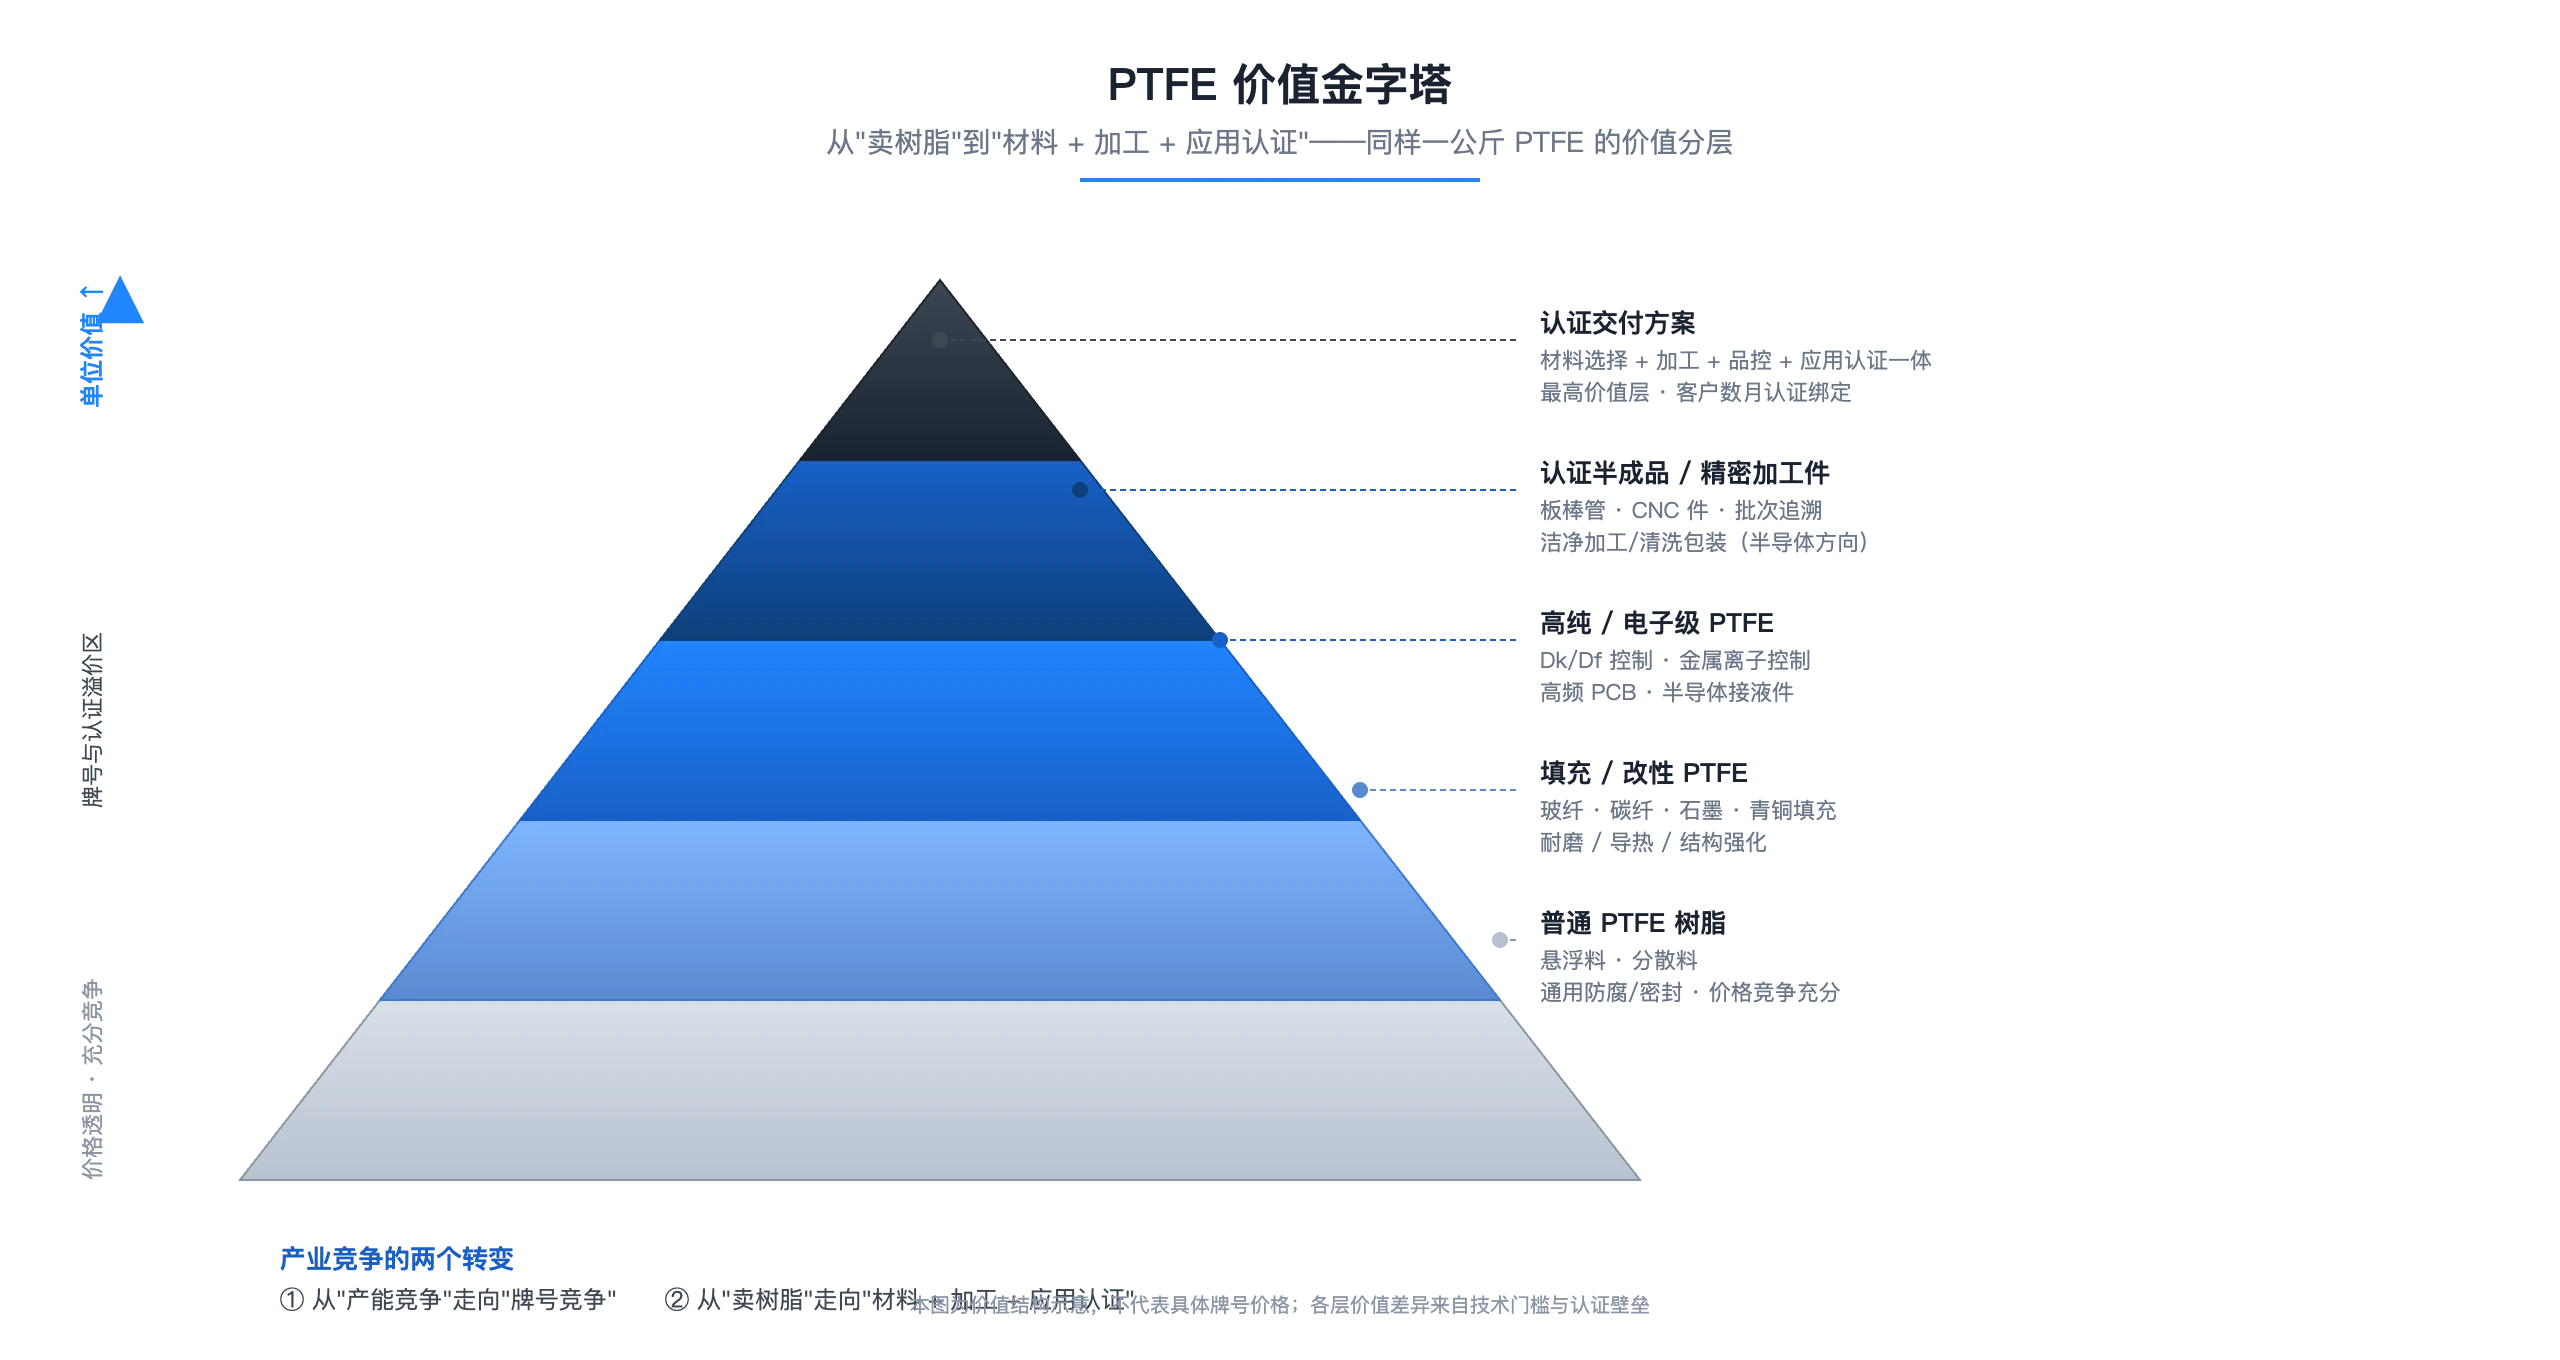
PTFE未来的产业竞争,可以概括成两个转变:
从“产能竞争”走向“牌号竞争”;
从“卖树脂”走向“材料+加工+应用认证”。
七、对于板、棒、管和机加工企业,机会在哪里?
PTFE产业升级并不意味着每一家企业都应该进入树脂聚合领域。
对于PTFE板材、棒材、管材以及CNC加工企业,更现实的机会其实位于产业链下游。
普通PTFE板棒材未来仍然会是一个充分竞争的市场,很难单纯依靠“我也有PTFE”获得长期优势。
更高价值的能力来自材料与制造的结合。
例如,能够稳定提供可追溯原料;针对特殊应用提供玻纤、碳纤、石墨、青铜等填充PTFE;控制板材内部应力和尺寸稳定性;按照客户图纸完成精密加工;提供材料证书、批次追踪、检测记录;针对半导体应用进行洁净加工、清洗和包装。
在这种模式下,客户采购的不再只是:
1公斤PTFE。
而是一套:
材料选择 + 半成品制造 + 精密加工 + 品质控制 + 应用交付能力。
单位公斤材料所创造的价值也会完全不同。
八、还需要关注一个长期变量:PFAS监管
PTFE属于氟聚合物,欧洲PFAS监管进展因此必须长期关注。
但目前将其描述成“欧洲已经全面禁止PTFE”是不准确的。
截至2026年,欧洲化学品管理局ECHA仍在推进欧盟范围PFAS限制提案的科学评估。2026年3月,风险评估委员会RAC完成了相关意见,社会经济分析委员会SEAC仍在继续评估不同用途及可能的豁免方案,最终监管措施仍需要后续欧盟立法程序决定。
因此,PFAS监管目前更适合作为一个长期合规风险变量,而不是简单理解成“PTFE马上不能用了”。
对于出口欧洲市场的企业而言,持续关注法规、应用豁免、材料可追溯性以及客户合规要求,会越来越重要。
结语:PTFE没有突然改变,改变的是它进入的应用
如果只从产能看,中国已经拥有非常庞大的PTFE制造能力。
如果只从价格看,2026年PTFE也并不是一路上涨。
真正值得关注的,是PTFE正在进入越来越多对性能、纯度、可靠性和信号传输提出更高要求的应用。
化工防腐和传统密封构成PTFE长期稳定的基本盘。
高频电子、半导体、高纯流体系统、特殊膜材料以及高性能改性产品,则正在推动PTFE形成新的价值分层。
因此,未来几年判断PTFE产业景气度,不能只问:
“中国又增加了多少万吨产能?”
更应该问:
“新增的PTFE究竟是什么牌号?”
“它能够进入什么应用?”
“它是否真正通过终端客户验证?”
对PTFE产业而言,未来最值得关注的可能不是多生产了一万吨材料,而是:
同样一公斤PTFE,最终进入的是普通垫片,还是高频电子、半导体设备和高可靠性精密零部件。
这才是PTFE产业正在发生的结构性变化。